过去几年,新消费把能卷的赛道几乎卷了一遍:女性健康、宠物经济、银发经济、情绪消费……但有一个体量巨大、复购稳定、付费意愿被严重低估的市场股票杠杆盈利机会,长期躲在聚光灯之外。
那就是男性健康,更具体地说——男科用药与男性性健康管理。
元股证券:ygzq.hk
头豹研究院2026年4月发布的《中国抗ED药物行业白皮书》,给这个“看不见的赛道”提供了一份相对完整的侧写:1132份成年男性问卷、三大电商平台销售数据、国家药监部门审批信息共同指向一个结论——一门以百亿元计、且仍在以两位数增速扩张的新生意,正在浮出水面。
对于寻找确定性的消费赛道投资人与品牌而言,这份报告值得拆开来看。
一、赛道基本面:六年翻近三倍,2032年看到300亿
先看最硬的规模指标。白皮书测算,中国抗ED药物终端销售额从2019年的42.8亿元增长至2025年的114.6亿元,六年复合增长率17.8%;预计2026年达到136.7亿元,2032年达到311.6亿元,2026—2032年复合增长率14.7%。
在消费医疗普遍承压、个护家清增速个位数的大环境里,一个未来六年仍能保持14%以上复合增速的品类,已经可以归入“高确定性资产”。
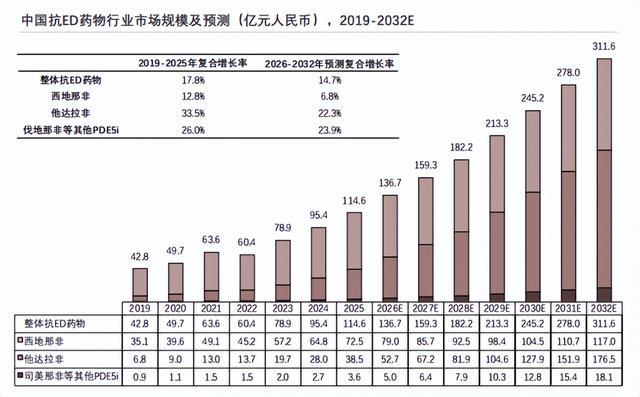
内部结构还在快速迭代。短效品种西地那非2025年规模72.5亿元,预测期复合增速降至6.8%;而长效品种他达拉非从2019年的6.8亿元增至2025年的38.5亿元,六年复合增速33.5%,预计2032年达到176.5亿元,预测期复合增速22.3%,将完成对短效品种的反超。
这意味着,赛道的增长不只是“量的渗透”,更是“价与结构的升级”——这恰恰是新消费品牌最擅长切入的时间窗口。
二、用户画像:一群“有钱、有伴侣、有压力”的核心消费者
消费赛道的第一性问题永远是:谁在买单?
白皮书勾勒出的用户画像异常清晰:31—40岁占36.6%,41—50岁占34.7%,两个年龄段合计超过七成;已婚用户占79.2%;22.2%生活在一线城市、26.9%在新一线城市,二者合计49.1%;年收入5万—10万元与10万—50万元的用户各占38%,合计76%。
用消费行业的语言翻译:这是一群身处职场中段、收入稳定、处于亲密关系之中、同时承受高强度工作压力的城市男性。他们不是“边缘患者”,而是社会的中坚消费力量。
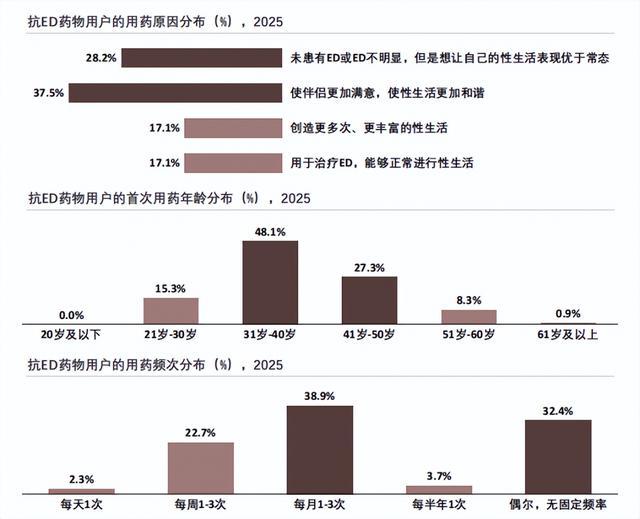
更关键的是需求的性质。白皮书显示,用户用药动机中,37.5%是“使伴侣更加满意、使性生活更加和谐”,28.2%是“让自己的表现优于常态”,17.1%为了拓展亲密生活的频次与丰富度,明确出于“治疗ED”的只有17.1%。
也就是说,这个品类的主流买单逻辑,不是“治病”,而是“关系经营”与“状态管理”。它同时具备消费医疗的专业属性、礼品经济的关系属性,和功能型消费的确定性诉求——用户买的不是药片,而是一次可预期的、体面的亲密体验。
这是典型的“情绪价值+功能确定性”双驱动品类,与男士护肤、运动营养、功能性饮料的增长逻辑同源,只是更刚需、复购更稳。
三、人货场重构:电商平台同时扮演了“首诊医生、药房和随访员”
新消费的竞争,最终都落在人、货、场的重构效率上,这个赛道也不例外。
先看“场”。47.5%的男性通过线上电商平台的推荐首次了解抗ED药物,超过“医生建议”的23.5%;67.6%的用户倾向于在线上电商平台购买,远超线下医院(27.4%)与实体药店(27.3%)。
原因不难理解。男科问题天然伴随病耻感:白皮书显示,自评ED男性的就诊率仅46.1%,未就诊者中46.2%“不知道去哪里就诊”,30.8%“怕别人知道”;只有25.9%的人愿意和朋友谈论此事。线下每一次开口都有心理成本,而线上下单把这笔成本降到了零——27.2%的用户明确把“隐私保护充分、发货隐蔽”列为购药决策因素。
于是电商平台在这个赛道里同时承担了三重角色:它是健康科普的内容入口(23.3%的用户通过非医疗健康类社媒获取信息,22.8%通过医疗健康类小程序、APP与网上药店),是在线问诊与处方流转的医疗入口,也是规律用药的复购入口。白皮书直接将其称为男性用户的“首诊医生”。
再看“货”。消费升级在这个品类里的表现,不是更贵,而是更优:半衰期17.5小时、有效浓度约36小时、支持每日低剂量规律服用、不受高脂饮食影响、不良反应发生率更低的他达拉非,正在替代需要临场服用、短效且有食物效应的上一代品种,六年拿下33.5%的复合增速。价格带上,38.8%的用户选择10元/片及以下,40.8%选择11—20元/片,近八成用户的心理价位在20元以内——“高品质+平民价+强隐私”,是跑量产品的标准画像。
决策因素的排序同样说明问题:86.6%的用户首要看“副作用小”,60.8%看“药效快又久”,58%看“价格合理”,而“用药口碑好不好”仅5%。在健康消费上,男性决策极度理性、厌恶试错,安全性与确定性压倒一切。
四、复购与LTV:从“单片生意”到“全周期男性健康”
排行前五配资如果只卖一片药,这是一门流量生意;如果能经营一个用户的长期健康,它才是一门消费医疗生意。
白皮书披露的用药频次显示,22.7%的用户每周用药1—3次,38.9%每月1—3次,2.3%每天一次,规律用药者合计超过六成;首次用药年龄集中在31—40岁(48.1%)与41—50岁(27.3%),而41—50岁区间的首次用药占比高于该年龄段当前用户占比,说明用户一旦进入就长期留存,白皮书将其概括为“用户粘性突出”。
这给了品牌做品类延展、提升单用户生命周期价值(LTV)的空间。从白皮书记录的头部品牌产品矩阵可以看到,围绕男性健康的“货”已经从单一抗ED口服药,延展到抗早泄药物、检测试剂、避孕套等两性用品、中成药调理乃至营养食品,覆盖“预防—辅助—治疗—调理”全场景。
其商业逻辑正是白皮书总结的“一次获客、多次转化”:用户因首个核心单品进入,在获得满意体验后,未来遇到其他男性健康问题时,会高概率优先考虑同一品牌。
跑出这一模型的代表是国产头部品牌惯爱,为男性患者提供全渠道、全场景、全生命周期的健康管理服务;2021—2025年,惯爱全渠道累计服务2500万名男性用户,平均每年触达500万新增用户,连续多年全渠道销售量突破亿片。
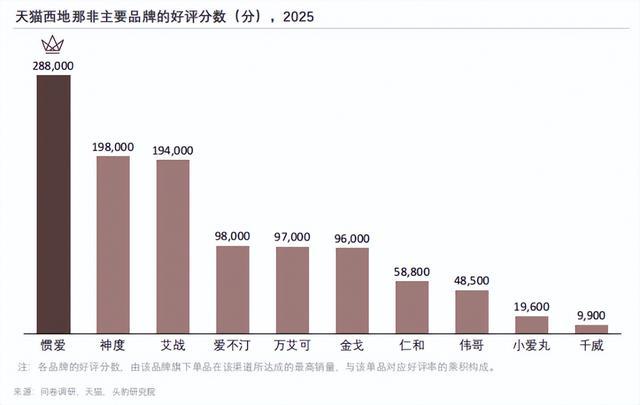
亿片级销量的底盘,是复购,而复购的底盘是质量。白皮书记录,惯爱的晶型与原研产品一致,四种溶出介质中的溶出曲线与原研一致,单个杂质低于0.05%、总杂质低于0.1%,通过22个月长期稳定性试验与6个月加速试验,上市后安全性监测覆盖约1亿使用者。对一个复购型品类而言,这些枯燥的质控数字,才是真正的“私域护城河”。
五、窗口期:国产心智过半,白牌正在出清
赛道的另一层确定性,来自品牌心智的空位。
白皮书调研显示,40.4%的男性购药时倾向国产品牌,倾向进口品牌的为29.8%,29.8%表示“无所谓、只看效果”。电商数据进一步印证:拼多多平台销量前20的西地那非、他达拉非单品全部为国产品牌;京东前20的他达拉非单品中,国产品牌销售额占比88.5%;天猫为61.9%。
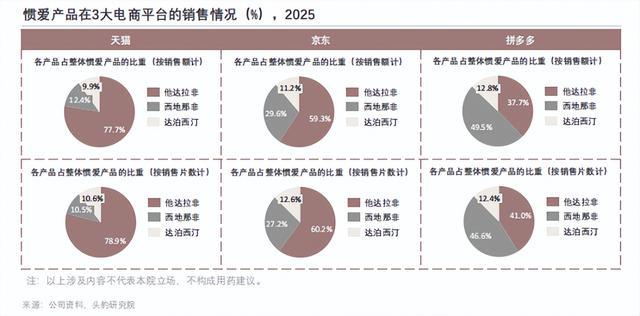
但国产化率高并不等于品牌化完成。中游有数以百计的厂商、数百个批件,产品高度同质化,单片价格被打到1元区间,大量白牌依赖投流和低价竞争。白皮书判断,行业已经跨过“能不能生产”的阶段,进入“如何有效销售与品牌生存”的阶段——具备资金或渠道优势、愿意做品牌与药物警戒体系的玩家,将通过整合提升市场份额。
门槛同样清晰:处方药网售的合规要求、在线问诊的医疗资质、产品质量的长期稳定性,缺一不可。而消费者教育仍是蓝海——36.5%的男性仍把ED归为“肾虚”、排斥规范西药治疗,46.2%的潜在人群不知道该去哪里就诊。谁能用合规、专业的内容完成市场启蒙,谁就能在搜索词与货架之外,建立真正的品牌心智。
结语
长期以来,“男性健康”在商业世界里是一个尴尬的存在:需求真实而庞大,却因为羞耻感被系统性低估。
白皮书所展示的,正是这块冻土松动的过程:当线上渠道消解了病耻感,当国产供给把价格打到平民区间,当产品从“有效”走向“优效”,当品牌开始提供全周期健康管理而非一锤子买卖——一门300亿元规模的新消费赛道,已经具备了成型的全部要素。
男性健康领域的消费升级,本质上不是让男人花更多的钱,而是让他们更规范、更体面、更可持续地对待自己的身体。
谁能把一门“羞耻感生意”,真正做成一门“健康管理生意”,谁就能拿到这个赛道下一个十年的入场券。
数据来源:头豹研究院《2026年中国抗ED药物行业白皮书》(2026年4月)股票杠杆盈利机会。
安全证券杠杆网提示:本文来自互联网,不代表本网站观点。